В статье
Проверка контрагента по отчётности: четыре строки, после которых договор лучше отложить
Бухгалтер обычно узнаёт о новом контрагенте последним: договор уже согласован, счёт выставлен, и остаётся только провести. Между тем именно у бухгалтера есть то, чего нет у отдела продаж: привычка читать отчётность. Ниже разбор, какие открытые данные о компании стоит посмотреть до первой оплаты, что в них означает проблему и почему это защищает не только деньги по сделке, но и налоговые расходы по ней.
Почему это стало работой бухгалтера
Статья 54.1 Налогового кодекса запрещает уменьшать налоговую базу по сделке, если обязательство по ней исполнил не тот, кто указан в договоре, а сама сделка искажена. На практике налоговая проверяет, знала ли компания, с кем связывается. ФНС в письме от 10 марта 2021 года № БВ-4-7/3060@ описала, что она понимает под коммерческой осмотрительностью: покупатель оценивает деловую репутацию, платёжеспособность и наличие ресурсов у контрагента так же, как оценивал бы их для себя.
Из этого следует простой вывод. Если контрагент окажется пустышкой, расходы по договору и вычет по НДС снимут, а вопрос «почему вы не проверили» зададут бухгалтеру. Значит, проверка до сделки дешевле спора после.
Три слоя: существует, работает, должен
Список сайтов для проверки не помогает, если открывать их без порядка. Удобнее думать слоями: сначала убедиться, что компания существует и её подписант вправе подписывать, потом понять, ведёт ли она реальную деятельность, и только потом смотреть, кому она уже должна.
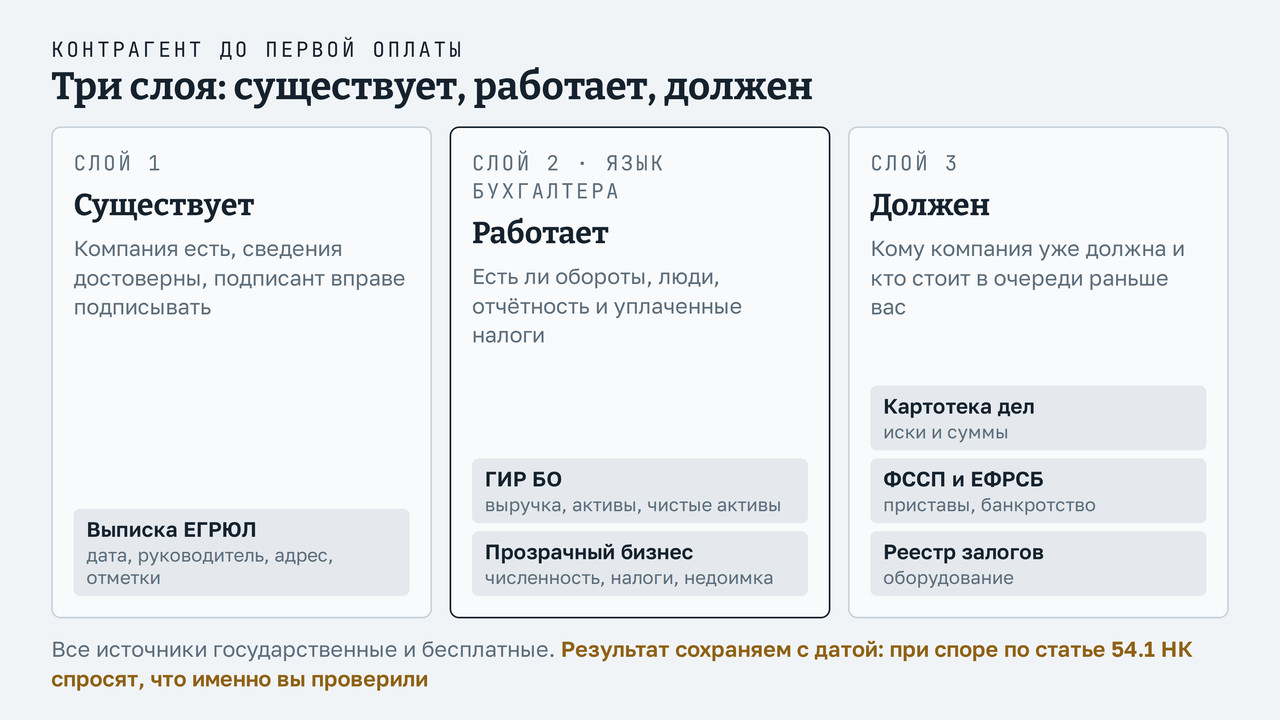
Первый слой закрывает выписка из ЕГРЮЛ с сайта налоговой: дата регистрации, руководитель, учредители, адрес, коды деятельности и отметки о недостоверности сведений. Второй слой - публичная бухгалтерская отчётность в ГИР БО и сервис «Прозрачный бизнес». Третий - картотека арбитражных дел, банк исполнительных производств, реестр банкротств и реестр залогов движимого имущества. Все источники государственные и бесплатные.
Бухгалтеру интереснее всего второй слой, потому что там его язык.
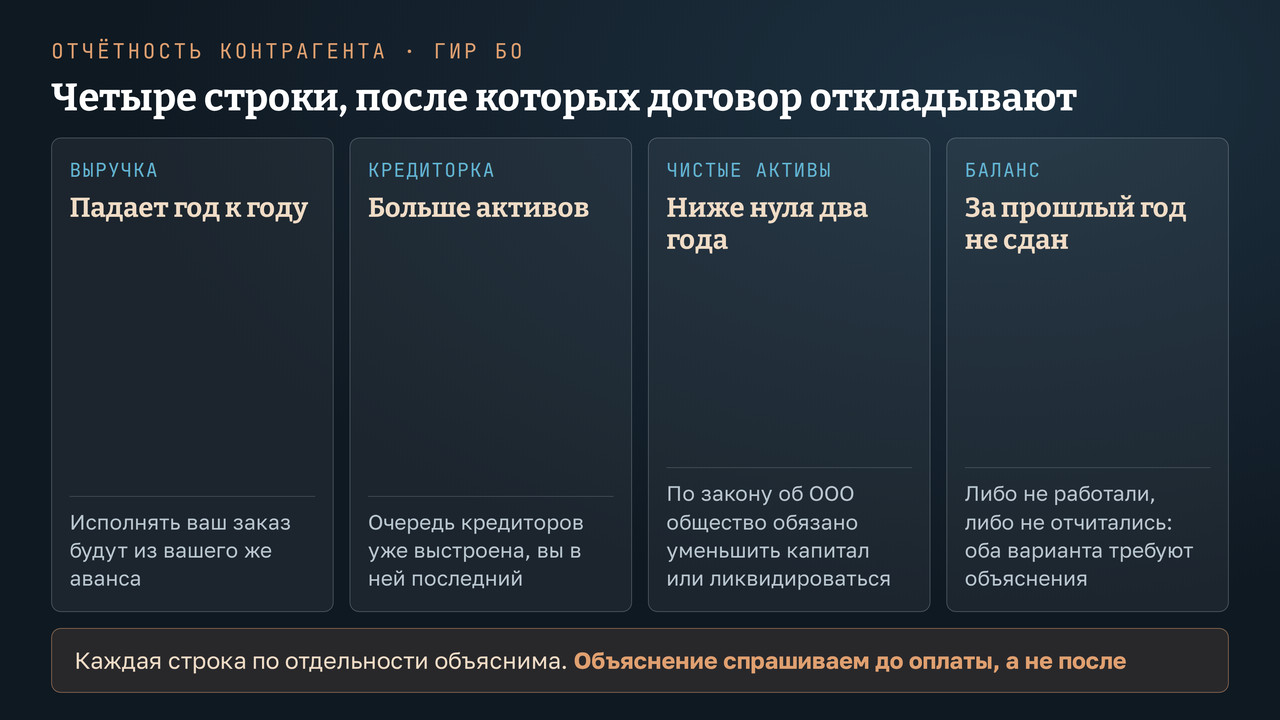
Четыре строки отчётности, на которых стоит остановиться
Публичная отчётность в ГИР БО доступна по ИНН за несколько лет. Полный анализ баланса контрагента для разовой поставки избыточен, но четыре строки читаются за пять минут и отсекают большую часть неприятных историй.
Выручка за три года. Не размер, а траектория. Контрагент, у которого выручка год к году падает вдвое, может исполнить ваш заказ, но деньги на исполнение он будет брать из аванса, то есть из вашего.
Кредиторская задолженность против активов. Когда долги перед поставщиками сопоставимы с активами или больше их, очередь кредиторов уже выстроена. Ваш аванс в этой очереди последний.
Чистые активы. Отрицательное значение два года подряд по закону об обществах с ограниченной ответственностью означает, что общество обязано уменьшить уставный капитал или ликвидироваться. Компания с такими активами формально жива, но договор с ней это договор с кандидатом на ликвидацию.
Отсутствие отчётности. Компания сдаёт баланс каждый год, и его отсутствие за прошлый период означает одно из двух: либо она не работала, либо не сдала. Оба варианта требуют объяснения от продавца до оплаты, а не после.
У отчётности есть лаг: баланс за прошлый год становится виден примерно к лету следующего. Поэтому строки показывают не «как дела сейчас», а «как компания прожила последние годы». Для решения о сделке этого обычно достаточно.
Прозрачный бизнес: то, чего в балансе нет
Сервис ФНС «Прозрачный бизнес» дополняет отчётность тем, что в неё не попадает: среднесписочная численность, суммы уплаченных налогов и взносов, применяемые спецрежимы, задолженность по налогам, признаки массового адреса и массового руководителя.
Для бухгалтера здесь две связки. Первая: численность против объёма работ. Подрядчик с двумя сотрудниками, который обещает монтаж на трёх объектах одновременно, будет привлекать субподряд, и его субподрядчиков вы не проверяли. Вторая: уплаченные налоги против выручки. Заметная выручка при символических налогах означает либо спецрежим, который стоит увидеть в том же сервисе, либо схему, которую вы не хотите в своих расходах.
Что из этого говорит налоговой
Налоговая при споре по статье 54.1 спрашивает не «проверяли ли вы», а «что именно вы проверили и когда». Поэтому результат проверки полезно сохранить: выписку из реестра с датой в имени файла, снимок карточки в «Прозрачном бизнесе», распечатку отчётности. Это занимает десять минут и превращает устное «мы смотрели» в документ.
Отдельно стоит хранить переписку с контрагентом до сделки: запрос учредительных документов, ответ на него, коммерческое предложение. Набор документов, который ФНС в упомянутом письме называет признаком осмотрительности, складывается из таких мелочей.
Где проверка бухгалтера заканчивается
Отчётность и реестры показывают прошлое компании. Они не покажут, что контрагент месяц назад потерял главного заказчика, что его директор собирается менять юридическое лицо или что обещанные сроки он срывает без единого суда. Это узнаётся разговором с теми, кто с ним работал, и это уже не бухгалтерская работа.
Не показывают они и реальных владельцев: в реестре стоит учредитель, а решения могут приниматься в другом месте. Для разовой поставки это редко имеет значение, для долгого договора вопрос стоит задать.
Полный маршрут по девяти открытым реестрам с порядком и временем на каждый шаг я разобрал отдельно, в материале о проверке контрагента за один час. Здесь остановился на той части, которая читается бухгалтерским глазом.
О чём эти строки не говорят
Ни одна строка отчётности сама по себе не означает, что контрагент недобросовестен: падающая выручка бывает у честной компании в плохой год, а отсутствие баланса случается из-за смены бухгалтера. Речь о сочетаниях и о том, что каждое из них требует объяснения до оплаты. Решение о сделке остаётся за вами и за руководителем, а я лишь перечислил, где это объяснение искать.
Источники
- Налоговый кодекс РФ, статья 54.1: consultant.ru/document/cons_doc_LAW_19671/
- Письмо ФНС России от 10.03.2021 № БВ-4-7/3060@ о практике применения статьи 54.1 НК РФ
- Реестр юридических лиц, выписки: egrul.nalog.ru
- ГИР БО, публичная отчётность компаний: bo.nalog.gov.ru
- Сервис ФНС «Прозрачный бизнес»: pb.nalog.ru
- Арбитражные дела, картотека: kad.arbitr.ru
- Исполнительные производства ФССП: fssp.gov.ru/iss/ip
- Залоги движимого имущества, реестр уведомлений: reestr-zalogov.ru
- Федеральный закон «Об обществах с ограниченной ответственностью», статья 30 о чистых активах: consultant.ru/document/cons_doc_LAW_17819/
Доступность реестров проверена 24.09.2026.